Programm für die Einnahmen-Ausgaben-Rechnung (EAR)
BuHaPro führt deine Einnahmen-Ausgaben-Rechnung nach § 4 Abs. 3 EStG nach dem Zufluss-Abfluss-Prinzip. Am Jahresende steht der steuerliche Gewinn samt Gewinnfreibetrag da, mit den Kennzahlen der Beilage E1a 2025 zum Übertragen in FinanzOnline. Die E1a erzeugt BuHaPro auch als Datei zum Hochladen, und der Steuerberater bekommt die EAR als PDF.
Zufluss-Abfluss-Prinzip
Einnahmen und Ausgaben zählen in dem Jahr, in dem das Geld fließt, so wie es § 4 Abs. 3 EStG verlangt. Hinweise zur 15-Tage-Regel für regelmäßig wiederkehrende Zahlungen stehen in der Auswertung.
Steuerlicher Gewinn mit Freibeträgen
Grundfreibetrag und investitionsbedingter Gewinnfreibetrag, Investitionsfreibetrag und nicht abzugsfähige Anteile rechnet BuHaPro mit ein. Daneben steht der Vergleich mit Basispauschalierung und Kleinunternehmerpauschalierung.
Beilage E1a 2025
Die Kennzahlen stehen in der Reihenfolge des Formulars E1a 2025. Du überträgst sie in FinanzOnline oder lädst die erzeugte E1a-Datei dort hoch, auch als Kleinunternehmer.
Anlagenverzeichnis und AfA
Wirtschaftsgüter erfasst du im Anlagenverzeichnis, mit linearer AfA oder Sofortabschreibung als geringwertiges Wirtschaftsgut. Die Abschreibung bucht BuHaPro ins Journal.
Für wen eignet sich die Einnahmen-Ausgaben-Rechnung?
Die EAR ist die einfachere Gewinnermittlung für Einzelunternehmer, EPU und freie Berufe, solange die Rechnungslegungsgrenzen des § 189 UGB nicht überschritten sind. BuHaPro fragt die Buchführungsart beim Einrichten ab. In den Einstellungen legst du außerdem Gewinnermittlungsart, Tätigkeit, Netto- oder Bruttomethode und den Schalter für freie Berufe fest. Für Kleinunternehmer gilt die Bruttomethode automatisch.
Vom Überschuss zum steuerlichen Gewinn
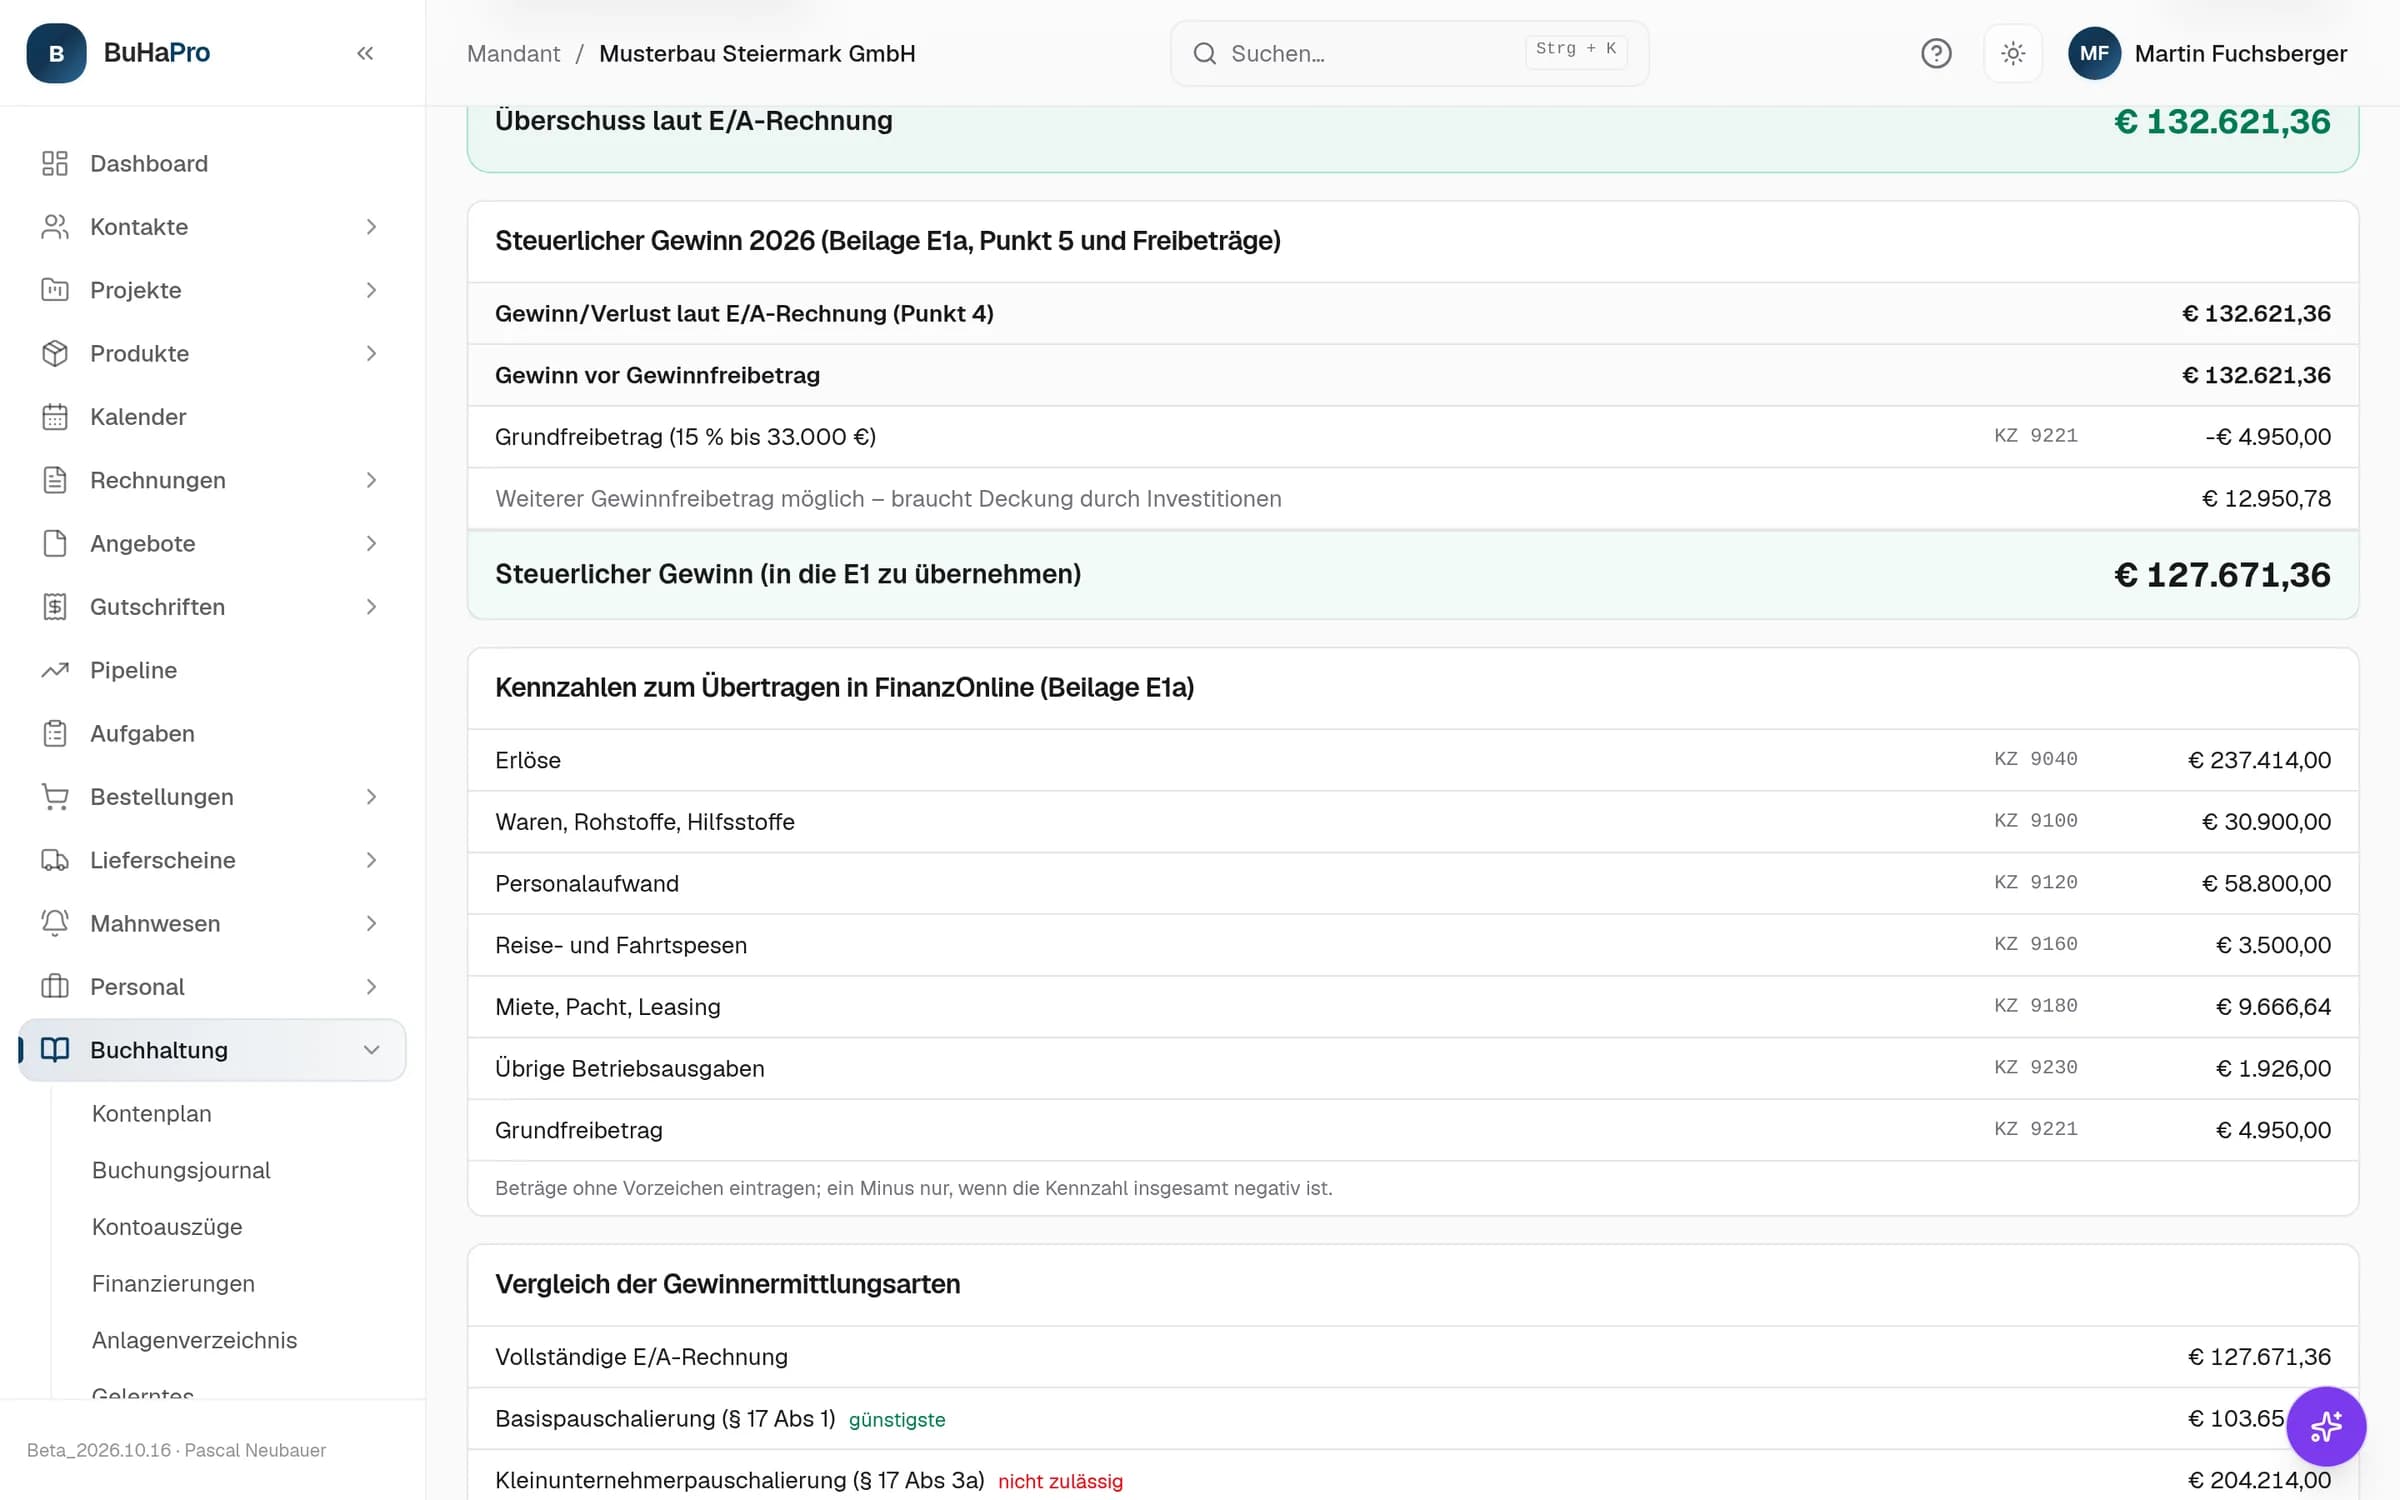
Der Überschuss laut Einnahmen-Ausgaben-Rechnung ist noch nicht der Betrag, der in die Einkommensteuererklärung gehört. BuHaPro rechnet ihn in derselben Ansicht weiter.
- Betriebseinnahmen und Betriebsausgaben stehen nach den Kennzahlen der E1a gegliedert, mit den Konten darunter.
- Nicht abzugsfähige Anteile werden herausgerechnet.
- Der Grundfreibetrag (15 Prozent von bis zu 33.000 Euro Gewinn) wird abgezogen. Was an weiterem Gewinnfreibetrag möglich wäre, zeigt BuHaPro gesondert, weil er durch Investitionen gedeckt sein muss.
- Am Ende steht der steuerliche Gewinn, der in die Einkommensteuererklärung E1 übernommen wird.
- Darunter vergleicht BuHaPro die Gewinnermittlungsarten und markiert, welche Pauschalierung günstiger wäre oder nicht zulässig ist.
AfA und Anlagen richtig abbilden
Größere Anschaffungen setzt du über die Nutzungsdauer ab, mit der Absetzung für Abnutzung. BuHaPro berechnet die jährliche AfA, bucht sie und führt den Buchwert im Anlagenverzeichnis mit. Geringwertige Wirtschaftsgüter schreibst du im Jahr der Anschaffung voll ab. Zu GWG und Pkw zeigt die Auswertung eigene Hinweise.
Häufige Fragen
- Unterstützt BuHaPro das Zufluss-Abfluss-Prinzip?
- Ja. Die Einnahmen-Ausgaben-Rechnung erfasst Einnahmen und Ausgaben nach § 4 Abs. 3 EStG zum Zeitpunkt des tatsächlichen Geldflusses.
- Berechnet BuHaPro den Gewinnfreibetrag?
- Ja. Der Grundfreibetrag wird abgezogen, der investitionsbedingte Gewinnfreibetrag und der Investitionsfreibetrag sind berücksichtigt. Der steuerliche Gewinn steht am Ende als eigener Betrag zum Übernehmen in die E1.
- Kann ich die E1a direkt in FinanzOnline einreichen?
- BuHaPro erzeugt die Beilage E1a 2025 als Datei für FinanzOnline, geprüft gegen das Schema des BMF. Hochladen musst du sie selbst. Eine automatische Übermittlung gibt es noch nicht.
- Wird die AfA automatisch gebucht?
- Ja. Anlagegüter erfasst du im Anlagenverzeichnis. Die lineare AfA oder die Sofortabschreibung als geringwertiges Wirtschaftsgut bucht BuHaPro ins Journal.
- Kann ich später zur doppelten Buchführung wechseln?
- Nur solange noch keine Buchung im Journal steht. Die Buchführungsart legst du beim Einrichten fest. Sobald Buchungen bestehen, bleibt sie fest, weil ein Wechsel mitten im Jahr offene Rechnungen doppelt oder gar nicht erfassen würde.
Weitere Lösungen
- Doppelte BuchhaltungDoppelte Buchhaltung für Österreich: Kontenrahmen ÖKR mit Branchenpaket, Journal, Bilanz und GuV, Periodenabschluss mit Prüfliste, UVA als FinanzOnline-Datei, Kanzlei-Zugang und DATEV-Export. BAO-konform, aus Graz.Ansehen
- Für Kleinunternehmen & EPUBuchhaltung für Kleinunternehmer & EPU in Österreich: Rechnungen ohne USt-Ausweis, Einnahmen-Ausgaben-Rechnung mit E1a, Beleg-Scan per Handy. In der Public Beta kostenlos.Ansehen
- USt-Voranmeldung (UVA)Umsatzsteuer-Voranmeldung per Software: UVA aus den Buchungen, als geprüfte U30-Datei für FinanzOnline, dazu Zusammenfassende Meldung, Reverse Charge und Erinnerung an die Frist.Ansehen