Buchhaltungssoftware für das Baugewerbe
Am Bau hängt die Buchhaltung an Fragen, die andere Branchen kaum kennen, etwa wann die Steuerschuld für eine Bauleistung auf den Kunden übergeht oder welche Baustelle welche Kosten getragen hat. BuHaPro bildet beides ab. Die Rechnung wird beim Finalisieren verbucht, ohne Export in ein zweites Programm.
BuHaPro deckt den kaufmännischen Teil ab, also Angebot, Rechnung, Beleg und Buchhaltung. Baulohn mit BUAK, Aufmaß und Bauzeitenplanung sind nicht enthalten. Wer sie braucht, führt sie weiter in einem eigenen Programm.
Reverse Charge bei Bauleistungen
Erbringst du eine Bauleistung an einen anderen Bauunternehmer, geht die Steuerschuld nach § 19 Abs. 1a UStG über. In BuHaPro stellst du das je Rechnung ein. Der Beleg geht ohne Umsatzsteuer hinaus, trägt den vorgeschriebenen Hinweis und landet in der richtigen Zeile der Umsatzsteuer-Voranmeldung.
Zahlung in Etappen
Ein Bauauftrag wird selten in einem Betrag bezahlt. Teilzahlungen und Ratenpläne erfasst du an der Rechnung, der offene Rest läuft mit, und ein Zahlungseingang am Konto lässt sich der passenden Rechnung zuordnen.
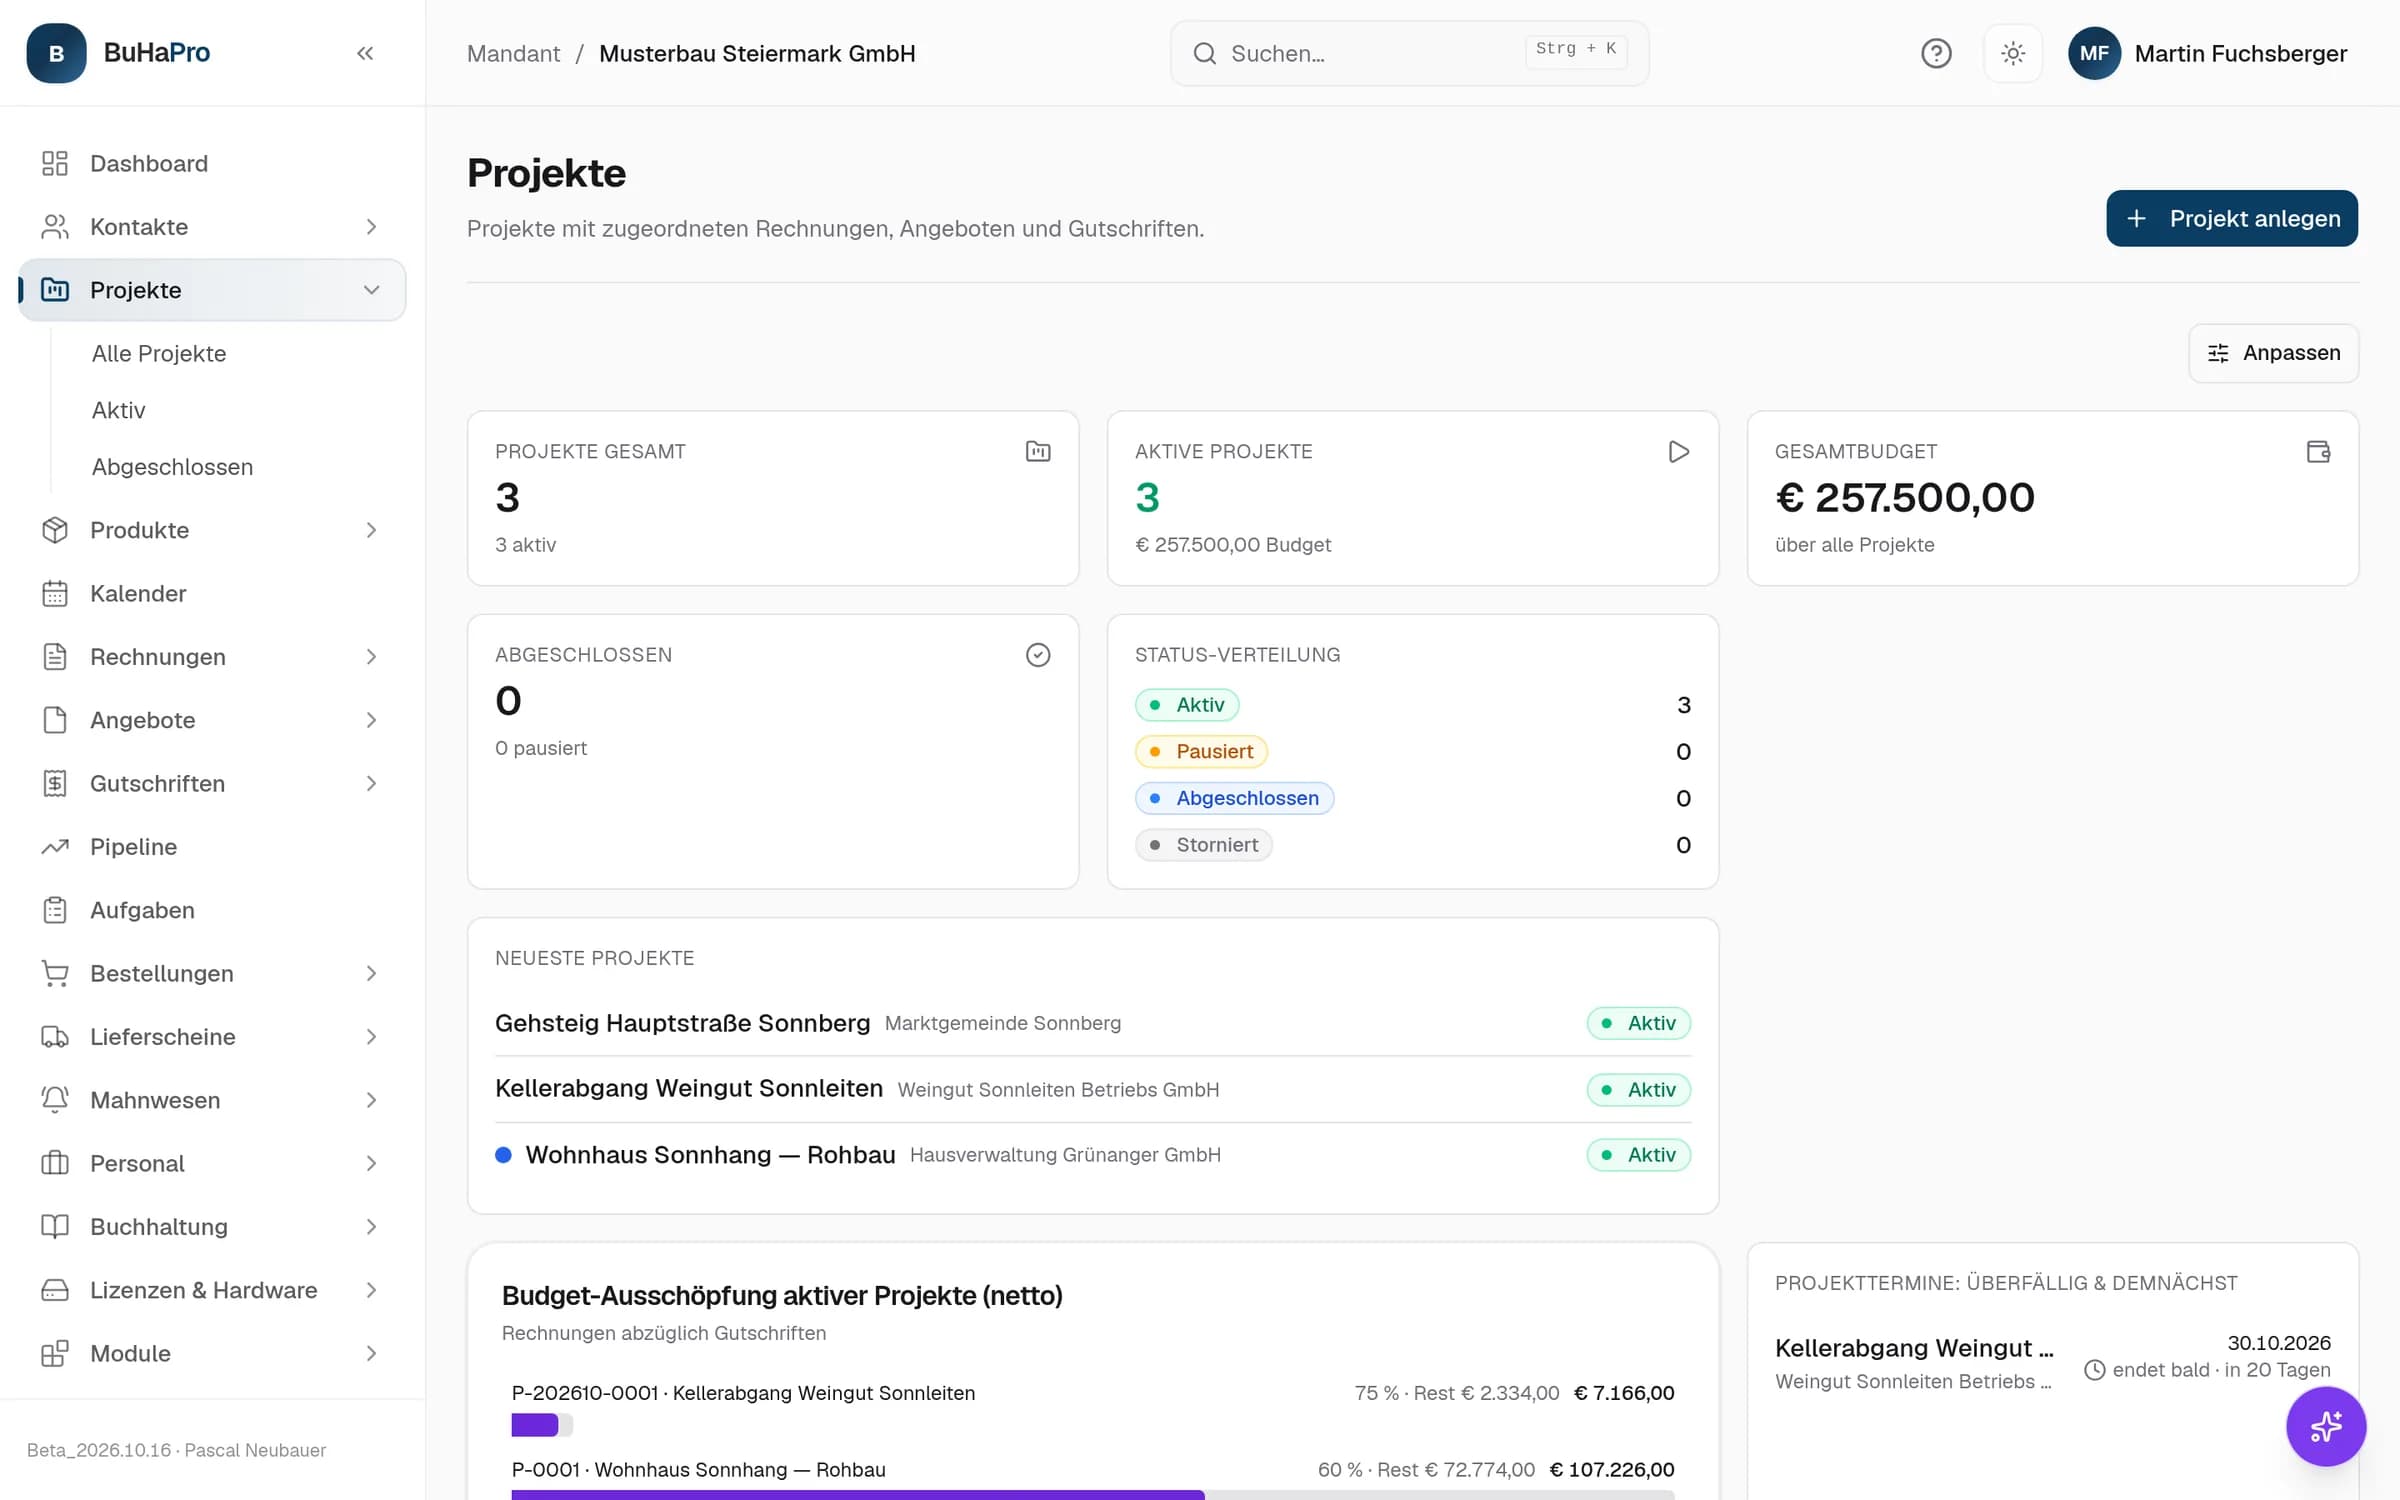
Baustelle als Projekt
Jede Baustelle ist ein Projekt mit Budget. Angebote, Rechnungen, Gutschriften und Eingangsrechnungen hängen daran, und die Übersicht zeigt, wie viel vom Budget schon verrechnet ist. Projekte gehören zum Zusatzmodul Projekte & Pipeline.
Material und Maschinen
Material führst du im Artikelstamm. Mit dem Modul Einkauf & Lager kommen Bestellungen beim Lieferanten, Wareneingang in Teillieferungen und Lagerbestand dazu. Maschinen und Fahrzeuge stehen im Anlagenverzeichnis und werden über die Nutzungsdauer abgeschrieben.
Bauleistung an einen Bauunternehmer: was auf die Rechnung gehört
Der Übergang der Steuerschuld ist am Bau der häufigste Grund für eine falsche Rechnung. Er greift, wenn eine Bauleistung an ein Unternehmen erbracht wird, das seinerseits mit Bauleistungen beauftragt ist oder üblicherweise selbst Bauleistungen erbringt. Dann steht auf der Rechnung keine Umsatzsteuer. Der Hinweis darauf muss trotzdem draufstehen, sonst schuldet man die Steuer.
- Kunde anlegen und die UID hinterlegen.
- In der Rechnung das Umsatzsteuer-Schema auf „Reverse Charge“ stellen.
- Positionen wie gewohnt erfassen. Die Umsatzsteuer bleibt leer.
- Finalisieren. Der Beleg trägt den Hinweis auf den Übergang der Steuerschuld nach § 19 Abs. 1a UStG.
- Die Buchung entsteht beim Finalisieren. Der Umsatz erscheint in der Voranmeldung in der Zeile für Bauleistungen.
Eingangsseite: Subunternehmer, Material, Skonto
Eingangsrechnungen fotografierst du oder ziehst sie ins Programm. Die Auslesung schlägt Lieferant, Betrag, Datum und Steuersatz vor und liest die Positionen mit. Für Bauleistungen eines Subunternehmers ohne Umsatzsteuer wird der Übergang der Steuerschuld auf der Eingangsseite gebucht. Skonto behandelt BuHaPro als Entgeltsminderung nach § 16 UStG und korrigiert dabei die Vorsteuer.
- Belege per Handykamera von der Baustelle erfassen
- Eingehende Bauleistungen mit Übergang der Steuerschuld verbuchen
- Skonto als Entgeltsminderung nach § 16 UStG
- Gutschriften des Lieferanten mit der Originalrechnung verknüpfen und verrechnen
- Bestellung, Lieferschein und Eingangsrechnung gegeneinander abgleichen (Modul Einkauf & Lager)
- Zahlungen aus dem Kontoauszug den offenen Rechnungen zuordnen
Was BuHaPro am Bau kann und was nicht
Baulohn samt BUAK-Meldungen, Aufmaß, Leistungsverzeichnisse nach ÖNORM und Bauzeitenplanung sind nicht Teil von BuHaPro. Wer damit arbeitet, führt sie weiterhin getrennt. Buchhaltung, Rechnungen und Belege laufen hier. Im Branchenpaket Bau legt BuHaPro die Konten für Bauleistungen mit Reverse Charge und für Haftrücklässe an.
| Aufgabe am Bau | In BuHaPro |
|---|---|
| Angebot und Kostenvoranschlag | Ja, mit Positionen aus dem Artikelstamm, optionalen und alternativen Positionen |
| Lieferscheine und Sammelrechnung | Ja, Lieferscheine mit Teilmengen, mehrere zu einer Rechnung zusammengefasst |
| Teil- und Schlussrechnung | Nicht als eigene Belegart mit Anrechnung. Teilzahlungen und Ratenpläne auf einer Rechnung gehen. |
| Reverse Charge bei Bauleistungen | Ja, je Beleg einstellbar, mit Hinweis auf dem PDF und Zeile in der UVA |
| Auswertung je Baustelle | Ja, über Projekte mit Budget (Zusatzmodul) und Kostenstellen |
| Bestellungen und Lagerbestand | Ja, mit dem Modul Einkauf & Lager: Wareneingang, Mindestbestand und Inventur |
| Maschinen abschreiben | Ja, Anlagenverzeichnis mit AfA und geringwertigen Wirtschaftsgütern |
| Baulohn und BUAK-Meldungen | Nein |
| Aufmaß, LV nach ÖNORM, Bauzeitenplan | Nein |
Häufige Fragen
- Kann ich mit BuHaPro Bauleistungen mit Übergang der Steuerschuld abrechnen?
- Ja. Das Umsatzsteuer-Schema wird je Rechnung gewählt. Bei Reverse Charge nach § 19 Abs. 1a UStG geht der Beleg ohne Umsatzsteuer hinaus, trägt den vorgeschriebenen Hinweis und erscheint in der Umsatzsteuer-Voranmeldung in der passenden Zeile.
- Sind Teil- und Abschlagsrechnungen möglich?
- Als eigene Belegart mit Anrechnung in der Schlussrechnung nicht. Teilzahlungen und Ratenpläne bildest du je Rechnung ab, offener Rest und Status laufen mit, und Zahlungseingänge aus dem Kontoauszug lassen sich zuordnen.
- Kann ich je Baustelle auswerten?
- Ja, mit dem Zusatzmodul Projekte & Pipeline. Jede Baustelle wird als Projekt mit Budget geführt, Angebote, Rechnungen und Eingangsrechnungen hängen daran, und die Übersicht zeigt die Ausschöpfung des Budgets. Kostenstellen trennen zusätzlich nach Bereichen.
- Rechnet BuHaPro auch den Baulohn?
- Nein. Baulohn und BUAK-Meldungen sind nicht Teil von BuHaPro. Gehälter lassen sich als Aufwand buchen, die Lohnverrechnung für das Baugewerbe bleibt außerhalb.
Weitere Lösungen
- Für Handwerk & HandwerkerRechnungs- und Buchhaltungssoftware für Handwerksbetriebe in Österreich: Angebote mit Material und Arbeitszeit, Lieferscheine, Teilzahlungen, Mahnwesen und Beleg-Scan per Handy.Ansehen
- RechnungsprogrammRechnungen schreiben nach österreichischem Recht: Pflichtangaben nach § 11 UStG, lückenlose Nummernkreise, E-Rechnung als ebInterface oder Peppol, Dauerrechnungen und Mahnwesen. Beim Finalisieren bucht BuHaPro die Rechnung automatisch. In der Beta kostenlos.Ansehen
- Doppelte BuchhaltungDoppelte Buchhaltung für Österreich: Kontenrahmen ÖKR mit Branchenpaket, Journal, Bilanz und GuV, Periodenabschluss mit Prüfliste, UVA als FinanzOnline-Datei, Kanzlei-Zugang und DATEV-Export. BAO-konform, aus Graz.Ansehen