Doppelte Buchhaltung für Österreich (UGB § 189)
BuHaPro führt die doppelte Buchführung nach § 189 UGB mit dem österreichischen Kontenrahmen. Rechnungen, Eingangsrechnungen und Kontoauszüge buchen sich ins Journal, Bilanz und Gewinn- und Verlustrechnung entstehen daraus. Vor dem Abschluss einer Periode prüft BuHaPro, was noch offen ist, und jede Änderung steht im Änderungsprotokoll.
Kontenrahmen je Betriebsart
Basis ist der ÖKR nach RLG. Dazu wählst du ein Branchenpaket, etwa für Bau, Handel, Gastronomie, Heilberufe oder Vereine, und bekommst die Konten, die dort gebraucht werden. Den Kontenplan gibt es auch als PDF.
Journal, Bilanz und GuV
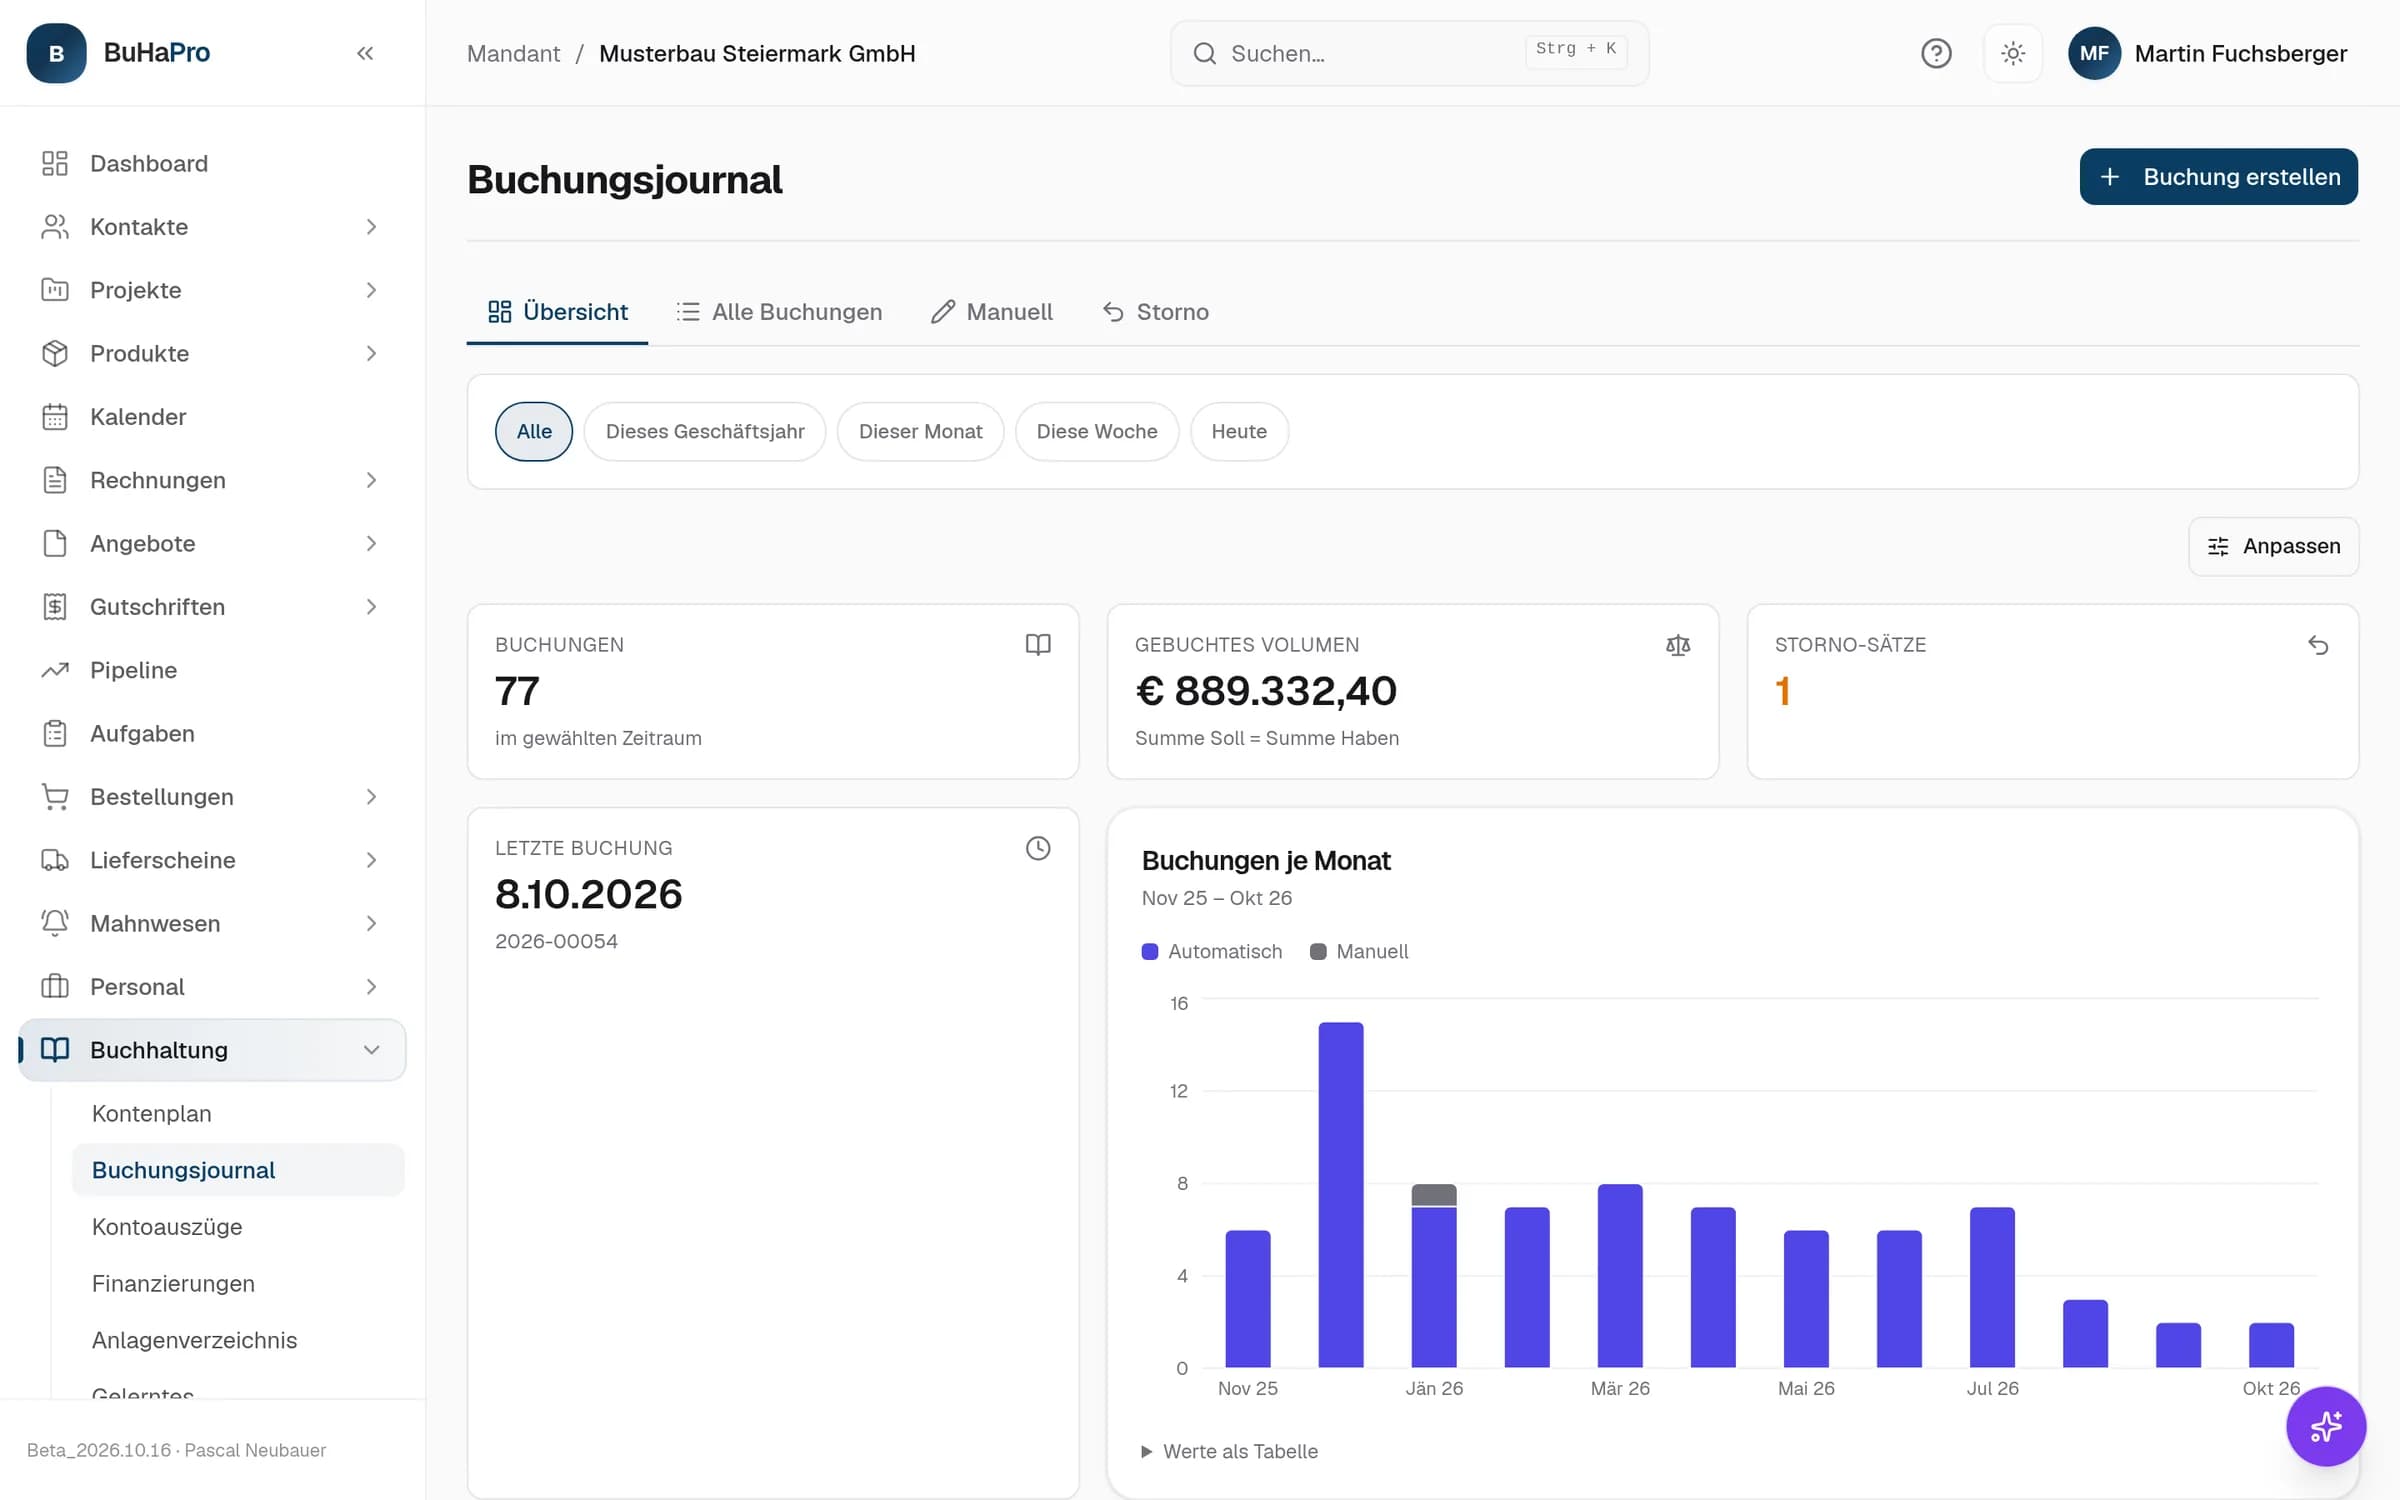
Jede Buchung landet im Journal. Bilanz und GuV rechnet BuHaPro daraus für den gewählten Zeitraum.
Korrektur durch Storno
Auch eine manuelle Buchung wird beim Ändern storniert und neu geschrieben. Das Original bleibt mit seiner Nummer stehen, und das Änderungsprotokoll hält fest, wer was geändert hat.
Periodenabschluss mit Prüfliste
Vor dem Perioden- oder Jahresabschluss listet BuHaPro auf, was noch offen ist. Eine geschlossene Periode lässt sich nur mit protokolliertem Grund wieder öffnen.
Wann ist doppelte Buchführung Pflicht?
Kapitalgesellschaften bilanzieren immer. Andere Unternehmen werden rechnungslegungspflichtig, wenn sie die Umsatzgrenzen des § 189 UGB überschreiten. BuHaPro stellt die Buchführungsart beim Einrichten ein und zeigt die passenden Auswertungen.
Vom Beleg bis zur Auswertung
Rechnungen, Eingangsrechnungen und Bankbewegungen fließen ohne Doppelerfassung ins Journal. Eingangsrechnungen erfasst du über Positionen, Netto, Steuer und Brutto ergeben sich daraus. Lieferanten-Gutschriften verknüpft BuHaPro mit der Originalrechnung und verrechnet sie mit offenen Beträgen. Barzahlungen buchst du auf die Kasse. Kostenstellen und die Geldfluss-Prognose liefern zusätzlich die betriebswirtschaftliche Sicht.
- Kontierung lernt aus deinen bisherigen Buchungen. Unter „Gelerntes“ siehst und korrigierst du, was übernommen wurde.
- Vor einer möglichen Doppelbuchung warnt BuHaPro.
- Umsatzsteuer-Voranmeldung und Zusammenfassende Meldung entstehen als FinanzOnline-Datei.
- Die Steuerberatung arbeitet über einen eigenen Kanzlei-Zugang mit oder bekommt den DATEV-Buchungsstapel.
Häufige Fragen
- Welchen Kontenrahmen nutzt BuHaPro?
- Den österreichischen Kontenrahmen (ÖKR nach RLG), ergänzt um ein Branchenpaket deiner Betriebsart. Einen deutschen Kontenrahmen wie SKR 03 oder SKR 04 gibt es nicht. Für Kanzleien, die mit DATEV arbeiten, gibt es den DATEV-Export.
- Erstellt BuHaPro Bilanz und GuV?
- Ja. Bilanz und Gewinn- und Verlustrechnung rechnet BuHaPro aus dem Buchungsjournal. Das Journal selbst lässt sich ebenfalls auswerten und exportieren.
- Kann ich Buchungen nachträglich ändern?
- Automatische Buchungen änderst du über den Beleg. Manuelle Buchungen kannst du bearbeiten. Dabei storniert BuHaPro die alte Buchung und schreibt eine neue mit eigener Nummer, das Original bleibt sichtbar.
- Ist die Buchführung für eine Betriebsprüfung geeignet?
- Finalisierte Belege sind eingefroren, Korrekturen laufen über Storno, und das Änderungsprotokoll hält jede Änderung mit Benutzer und Zeitpunkt fest. Das entspricht den Ordnungsvorschriften des § 131 BAO. Geschlossene Perioden öffnet nur, wer einen Grund angibt.
Weitere Lösungen
- Einnahmen-Ausgaben-RechnungEAR-Software für Österreich: Einnahmen-Ausgaben-Rechnung nach § 4 Abs. 3 EStG mit Gewinnfreibetrag, Pauschalierung im Vergleich, Anlagenverzeichnis, AfA und Beilage E1a 2025 als FinanzOnline-Datei. Für EPU und Selbständige.Ansehen
- USt-Voranmeldung (UVA)Umsatzsteuer-Voranmeldung per Software: UVA aus den Buchungen, als geprüfte U30-Datei für FinanzOnline, dazu Zusammenfassende Meldung, Reverse Charge und Erinnerung an die Frist.Ansehen
- RechnungsprogrammRechnungen schreiben nach österreichischem Recht: Pflichtangaben nach § 11 UStG, lückenlose Nummernkreise, E-Rechnung als ebInterface oder Peppol, Dauerrechnungen und Mahnwesen. Beim Finalisieren bucht BuHaPro die Rechnung automatisch. In der Beta kostenlos.Ansehen